Carro chinês veio para ficar? Análise completa do avanço das marcas chinesas no Brasil e nossa previsão até 2030
Se você entrou aqui é porque já percebeu que o carro chinês veio com força pro Brasil mas ainda não tem certeza do futuro deles. Cogita comprar um? Então leia até o final nosso texto: há três anos, dizer que se compraria um carro chinês soava como piada de rodinha de churrasco. Hoje quem entra em qualquer concessionária para negociar um SUV médio encontra um GWM Haval H6 competindo ao lado de um Compass ou de um Corolla Cross. Cliente acaba saindo dirigindo o chinês em uma parcela considerável das vezes. A pergunta deixou de ser vale a pena e virou outra: até onde isso vai?
Acompanho o setor de perto e já rodei com vários desses modelos em testes e avaliações, posso adiantar minha conclusão: o carro chinês não só veio para ficar no Brasil como está prestes a reescrever o mapa do mercado nacional. A briga vai ser boa. Vamos aos números, às fábricas e aquela parte que ninguém conta na publicidade: custo real de uso, manutenção, valor de revenda e a margem gorda que essas marcas vieram disputar.
Os últimos três anos, em números frios
Para entender a dimensão da mudança vale olhar a curva de vendas das três maiores representantes chinesas no Brasil entre 2023 e 2025.
- BYD: a protagonista absoluta. Saiu de 260 carros vendidos em 2022 para cerca de 17 mil em 2023, saltou para 76,7 mil em 2024 e fechou 2025 com 111.683 automóveis emplacados, alta de 47% sobre o ano anterior. Em dezembro de 2025 foi a segunda marca mais vendida do país no varejo, atrás apenas da Volkswagen.
- GWM: opera desde abril de 2023 e já mostra tração clara. Foram 11.479 carros em 2023, 29.218 em 2024 (crescimento de 154%) e 42.785 em 2025, com o Haval H6 sozinho respondendo por cerca de 32 mil unidades, o híbrido mais vendido do Brasil naquele ano com 31.973 emplacamentos.
- CAOA Chery: o caso mais antigo e talvez o mais subestimado. Com produção em Anápolis (GO) desde 2017 passou de aproximadamente 31 mil carros em 2023 para 60.835 em 2024 (alta de 93,6%) e 71.433 em 2025, puxada pelo Tiggo 7 que emplacou 38.438 unidades no ano.
Somando o mercado como um todo os veículos eletrificados, nicho que as chinesas praticamente dominam, saltaram de 174 mil unidades em 2024 para 279 mil em 2025. No primeiro semestre de 2026 já foram 215.023 emplacamentos, alta de 125% na comparação anual. A taxa de penetração fala por si: em junho de 2026 os eletrificados representaram 18% de tudo o que se vendeu no Brasil contra 7,7% um ano antes. As marcas chinesas somaram 23,3% do mercado de automóveis de passeio apenas naquele mês.
Os motivos que 2025 foi o ponto de virada
Não foi só volume. O ano de 2025 marcou a transição da fase de importadora agressiva para a fase de indústria instalada e isso muda tudo, inclusive para quem tem receio sobre peça e manutenção.
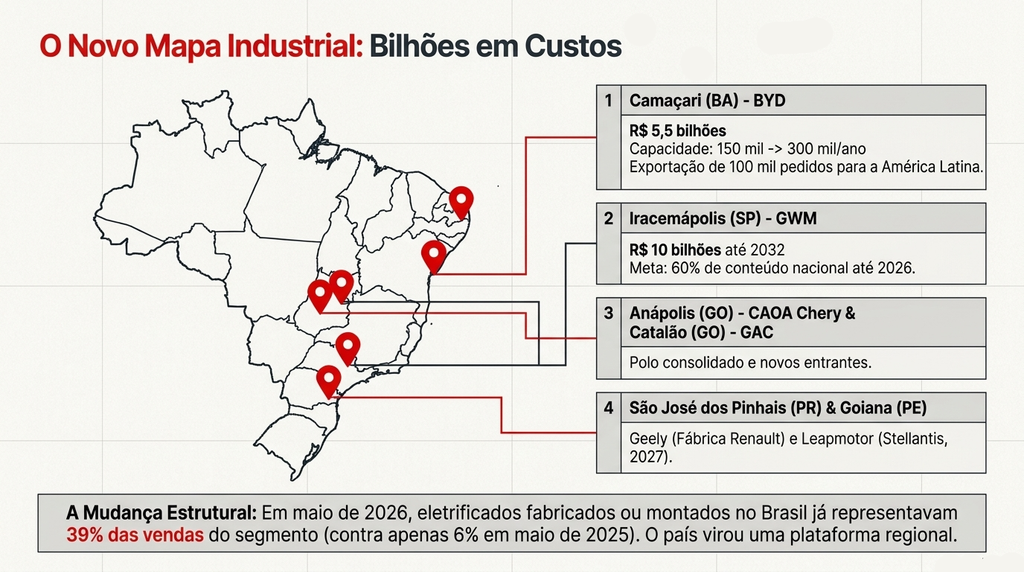
- BYD em Camaçari (BA): inaugurada em julho de 2025 sobre os escombros da antiga fábrica da Ford, a planta baiana recebeu R$ 5,5 bilhões em investimento e nasce com capacidade para 150 mil veículos por ano, número que deve dobrar para 300 mil em 2026 com a entrada de novos turnos. Produz Dolphin Mini, King e Song Pro e a marca já acumula mais de 100 mil carros fabricados em pouco mais de um ano de operação. Detalhe relevante: Camaçari já tem pedidos de exportação para Argentina e México somando 100 mil veículos, o que confirma o Brasil como plataforma regional, não apenas mercado consumidor.
- GWM em Iracemápolis (SP): a fábrica erguida onde funcionava a antiga planta da Mercedes-Benz começou a produzir em agosto de 2025 com o Haval H6 como primeiro modelo, seguido da picape Poer P30 e do SUV Haval H9. A meta é atingir 60% de conteúdo nacional nos carros até 2026 com investimento total de R$ 10 bilhões até 2032.
O efeito prático já aparece nos dados: em maio de 2026 veículos eletrificados fabricados ou montados no Brasil responderam por 39% das vendas do segmento, um ano antes eram apenas 6%.
A fila não pára: Geely vai produzir na fábrica da Renault em São José dos Pinhais (PR), Leapmotor na planta da Stellantis em Goiana (PE) a partir de 2027, GAC na unidade da HPE em Catalão (GO) e Omoda & Jaecoo negocia a planta da Jaguar Land Rover em Itatiaia (RJ). São oito fabricantes chinesas comprometidas com produção nacional até agora.
A guerra tarifária e o jogo das fábricas
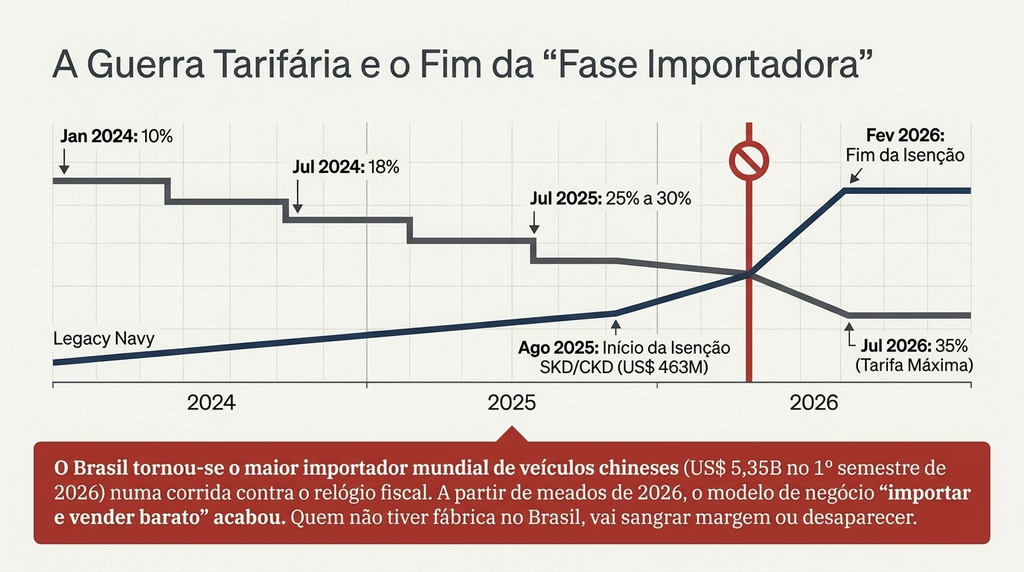
Nenhuma análise honesta pode ignorar o elefante na sala: a política de impostos. O Brasil zerou o imposto de importação para elétricos até o fim de 2023 e depois foi recompondo gradualmente: 10% em janeiro de 2024, 18% em julho de 2024, 25% para elétricos e até 30% para híbridos em julho de 2025, chegando aos 35% definitivos em julho de 2026.
Duas coisas importantes saem daí. Primeiro: a corrida para embarcar carros antes da alta tarifária tornou o Brasil o maior importador mundial de veículos chineses no primeiro semestre de 2026 com US$ 5,35 bilhões em compras, mais que o dobro do período anterior. Segundo: a estratégia mudou, a tarifa alta matou o modelo de negócio importar e vender barato. Quem não tiver fábrica no Brasil vai sangrar margem ou desaparecer.
Foi exatamente por isso que o governo criou a janela temporária de isenção para kits SKD/CKD em agosto de 2025 com cota de US$ 463 milhões por seis meses, permitindo que BYD e outras 15 montadoras montassem veículos com peças importadas enquanto nacionalizavam o processo. A isenção acabou em fevereiro de 2026 e as alíquotas voltam a subir gradualmente até os 35%.
Tradução para o consumidor: o preço dos importados vai subir ou, na melhor das hipóteses, parar de cair. Os modelos nacionais, por outro lado, tendem a ficar mais baratos conforme o conteúdo local sobe.
A margem de lucro em disputa: chinesas incomodam muito
Aqui entra a parte que raramente aparece no release das montadoras. O Brasil é, historicamente, um dos mercados mais rentáveis do mundo para quem vende carro e um dos piores para quem compra.
Os números são conhecidos no meio há décadas. Um estudo do Morgan Stanley já apontou que a margem de lucro das montadoras instaladas no Brasil chega a ser três vezes maior que a de outros países. Levantamento da consultoria IHS citado em comparações internacionais estimou margem média de cerca de 10% no Brasil contra 5% da média mundial e 3% nos Estados Unidos. A carga tributária que as montadoras costumam eleger como vilã não explica tudo: estudos setoriais mostram que a fatia de impostos no preço do carro brasileiro embora alta (entre 30% e 48%, dependendo da motorização, contra 7% nos EUA e 13% no Japão) não justifica sozinha o abismo de preços. O caso clássico é o Honda Civic fabricado em Sumaré que, na década passada, era vendido no México com mais equipamentos de série por um valor que, somados impostos e margem da concessionária, deixava mais de R$ 15 mil de margem brasileira embutida no preço pago aqui.
Ou seja: durante anos o consumidor brasileiro pagou mais por carros com menos equipamentos e o mercado se acostumou a conviver com versões de entrada peladas, central multimídia cobrada à parte e pacotes de segurança vendidos como opcionais caros.
É exatamente nessa janela que o carro chinês entrou. A proposta das novas marcas é, essencialmente, inverter a lógica: entregar mais qualidade percebida e mais tecnologia cobrando menos. Não é caridade, é uma estratégia de volume e de penetração de mercado, sustentada pela escala absurda da indústria chinesa (a China produz mais da metade dos carros elétricos do planeta) e por cadeias de suprimento verticalizadas que derrubam o custo de componentes como baterias e telas.O efeito para o consumidor é concreto: um SUV híbrido de R$ 199 mil com 243 cv, teto solar, câmeras 360° e pacote completo de assistência à condução coloca em xeque o SUV japonês ou americano de R$ 250 mil que exige pacote opcional para ter o mesmo nível de equipamento.
A resposta das marcas tradicionais já é visível: reajustes mais contidos, muitos descontos nos valores de tabela, versões recheadas de equipamento de série e pressão política por tarifas de importação mais altas. Não é coincidência que a elevação tarifária de 2024-2026 tenha vindo acompanhada de lobby de montadoras estabelecidas querendo proteger a margem brasileira para então proteger um modelo de negócio que a concorrência chinesa ameaça. E vale dizer: nem tudo é vantagem para as chinesas nessa história, quando se produz localmente elas passam a enfrentar os mesmos custos de energia, logística e encargos que todo mundo enfrenta no país. A vantagem delas está na escala e na verticalização, não num passe de mágica fiscal.
As marcas mais fortes hoje e os novos entrantes que valem atenção
O pódio está definido. BYD é uma potência à parte: líder isolada em elétricos (72% do mercado BEV em 2025), primeira em híbridos (27%), com alvo declarado de 10% de participação total do mercado em 2026 e meta revisada para 250 mil carros. GWM é a segunda força com liderança entre os híbridos não plug-in e um portfólio que vai do urbano ORA 03 ao off-road Tank 300. CAOA Chery é a terceira com vantagem estrutural rara: produz no Brasil há quase uma década, tem rede consolidada e respondeu por quase metade do mercado de SUVs de sete lugares com o Tiggo 8.
A surpresa de 2026 é a Geely: quarto lugar entre as chinesas com 25,6 mil unidades entre janeiro e julho de 2026, crescendo aceleradamente com o EX2 elétrico (chegou ao top 3 de vendas de varejo em maio). Omoda, Jaecoo e GAC completam o bloco de perseguidoras, todas com planos de produção nacional.
Previsão para os próximos anos (2026–2030)
Aqui vai minha leitura apoiada nos dados e nas projeções das principais consultorias:
- (2026–2027) Consolidação e nacionalização acelerada. A BYD deve bater ou chegar perto dos 250 mil carros e a soma das chinesas pode alcançar 20% do mercado já em 2026, o segmento chinês saltou de 9,8% em janeiro para 16,3% em fevereiro deste ano. As fábricas de Geely, Leapmotor e GAC entram em operação e a produção local passa a responder pela maioria dos eletrificados vendidos. Nesta fase, a pressão sobre as margens das montadoras tradicionais se acentua: preços de SUVs médios estagnam ou caem em termos reais e o equipamento de série deixa de ser argumento de venda para virar obrigação.
- (2028–2029) A faxina. Com tarifa plena de 35% e um mercado saturado de marcas, as importadoras pequenas começam a quebrar ou a serem absorvidas. O Brasil repete o que aconteceu na primeira onda chinesa de 2008-2012 quando dezenas de marcas entraram e pouquíssimas sobreviveram, mas dessa vez as sobreviventes terão fábrica e rede própria. A disputa migra do preço para o pós-venda, o software e o valor de revenda.
- (2030) O novo normal. A Bright Consulting projeta as chinesas com 18% do mercado brasileiro em 2030, quase o dobro dos atuais 9,5%. No mundo o UBS é ainda mais otimista: 37% do mercado global para montadoras chinesas até 2030 contra 22% no primeiro semestre de 2026. No Brasil minha aposta pessoal: pelo menos uma chinesa estará entre as três maiores do país, o elétrico/híbrido deve passar de um terço das vendas e a margem de lucro brasileira terá encolhido bastante, o que para o consumidor talvez seja a melhor notícia de toda essa história.
Conclusão: sim, veio para ficar mas escolha seu próximo carro com a cabeça, não com o vídeo de lançamento
O carro chinês no Brasil não é moda nem fenômeno de incentivo fiscal: é mudança estrutural, sustentada por fábricas de R$ 5,5 e R$ 10 bilhões, exportação regional e uma base instalada que nenhuma tarifa derruba. As vantagens são concretas: equipamento, consumo, tecnologia, preço, as desvantagens também: rede de assistência em construção, seguro caro nas novatas e risco real de marcas que não vingarem.
Minha recomendação prática de quem já viu muita onda de novidade quebrar no pós-venda: neste momento as escolhas de menor risco são as marcas com produção nacional e rede consolidada: BYD, GWM e CAOA Chery. Quem quiser apostar numa recém-chegada como Geely, Omoda ou Jaecoo faça com a garantia estendida no papel e um olho na rede de concessionárias da sua cidade. O futuro do mercado brasileiro será escrito com caracteres chineses, a questão é apenas quais nomes ficarão na história.
Fontes
- Fenabrave — dados de emplacamentos de veículos novos no Brasil (2023 a 2026), base dos números de BYD, GWM e CAOA Chery. Clique aqui para acessar.
- ABVE (Associação Brasileira do Veículo Elétrico) — emplacamentos de elétricos e híbridos e participação de mercado (2024-2025). Clique aqui para acessar.
- Secex/MDIC (Secretaria de Comércio Exterior) — dados de importação de veículos chineses no 1º semestre de 2026 (US$ 5,35 bilhões). Clique aqui para acessar.
- CEBC (Conselho Empresarial Brasil-China) — análise de participação das marcas chinesas e crescimento do segmento em 2026. Clique aqui para acessar.
- Comunicados oficiais BYD do Brasil — fábrica de Camaçari, investimento de R$ 5,5 bilhões, metas de produção e exportação. Clique aqui para acessar.
- Comunicados oficiais GWM Brasil — fábrica de Iracemápolis, investimento de R$ 10 bilhões, metas de conteúdo nacional e rede de concessionárias. Clique aqui para acessar.
Chegamos ao fim deste conteúdo, muito obrigado por ler até aqui!
Esperamos que este conteúdo tenha ajudado você a encontrar informações para fazer escolhas cada vez melhores no mundo dos carros.
Quer continuar navegando pelo O Carro Ideal?
Clique aqui para voltar à página inicial
Clique aqui para ver mais notícias
Clique aqui para ver mais comparativos
Clique aqui para conferir mais conteúdos de opinião
O Carro Ideal, a escolha certa começa aqui.
About The Author